Por Juan Vidal Gamonales Gaspar

Compras, almacén y postventa forman parte de una misma operación. Cuando una pieza regresa, el margen depende de cómo se identifica, documenta, tramita y resuelve la incidencia.
A las diez de la mañana, el pedido parecía terminado. La referencia estaba localizada, el precio acordado y la pieza había salido hacia el taller. En el sistema quedaba una venta registrada. En el almacén, un hueco menos en la estantería. En el mostrador, otra consulta esperando atención.
A las cuatro de la tarde, la pieza vuelve.
Puede que no corresponda a la variante del vehículo. Puede que el taller haya pedido dos alternativas porque necesitaba resolver la reparación cuanto antes. Puede que el componente presente una incidencia después del montaje. O puede que la reparación se haya cancelado y ya no haga falta instalarlo.
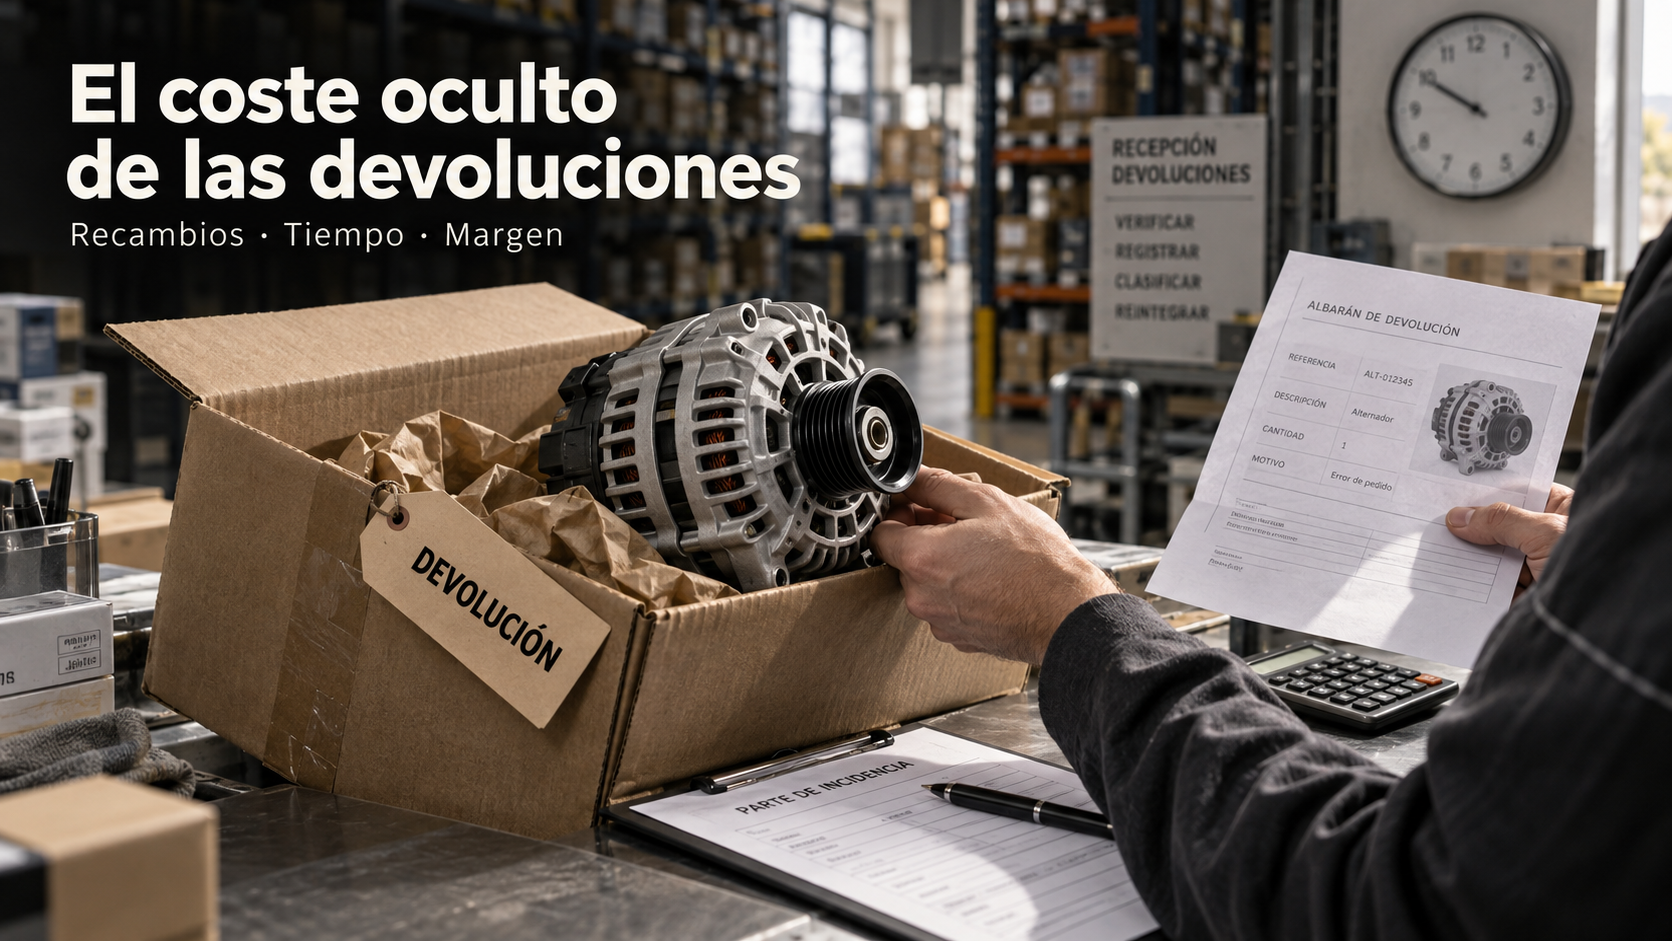
Desde fuera, todo parece una devolución. Desde dentro, empieza un proceso que puede implicar al vendedor, al responsable de compras, al almacén, al transporte, al taller, al proveedor y a administración. Hay que localizar documentos, revisar referencias, recoger información, decidir dónde colocar el material y comprobar qué respuesta corresponde.
La operación que parecía cerrada vuelve a consumir tiempo. Y ese tiempo tiene un coste, aunque no aparezca junto al descuento comercial ni se descuente automáticamente del margen que muestra el ERP.
Por eso, una pregunta útil para cualquier distribuidor de recambios es esta: ¿sabemos cuánto nos cuesta una venta cuando algo sale mal después de entregar la pieza?
El margen que vemos y el trabajo que queda fuera
En compras hablamos de tarifa, descuento, rappel, disponibilidad y plazo. En ventas hablamos de facturación, margen y servicio. Son conversaciones necesarias, pero una parte de la rentabilidad se decide después, cuando hay que gestionar lo que vuelve.
Una devolución exige recepción, identificación y una decisión sobre el destino de la mercancía. Una reclamación puede necesitar pruebas, fotografías, documentación del montaje o una valoración técnica. Un abono pendiente requiere seguimiento y conciliación. Ninguna de esas tareas desaparece porque no tenga una línea propia en la factura.
El problema empieza cuando las tratamos como pequeñas interrupciones inevitables. Diez minutos buscando un albarán parecen poca cosa. Otra llamada al proveedor, también. Revisar una bandeja de entrada para recordar qué se había acordado puede parecer parte normal del trabajo. Sumadas, esas intervenciones ocupan horas que dejan de dedicarse a comprar mejor, vender, ordenar el almacén o prevenir errores.
No todo ese tiempo representa un desembolso adicional inmediato. El trabajador cobra su salario aunque no exista esa incidencia. Sin embargo, sí representa capacidad consumida: mientras resuelve un expediente incompleto, no puede atender otra actividad. Para gestionar bien, conviene distinguir ese coste de capacidad de los gastos incrementales, como un porte extraordinario o una comisión de reposición.
Esa distinción evita dos extremos: considerar que el tiempo del equipo es gratuito o presentar cada minuto empleado como una salida nueva de dinero. Lo importante es hacer visible qué recursos exige el proceso y decidir si están justificados.
La primera mejora: dejar de llamar garantía a todo
Antes de automatizar o medir, hay que clasificar. Si todos los materiales que regresan se registran como «garantía», la información pierde valor desde el principio.
Una devolución comercial puede afectar a una pieza que no se ha instalado y que el cliente ya no necesita. Un error de identificación significa que la referencia suministrada no encaja con la aplicación requerida. Un error de preparación aparece cuando se entrega algo distinto de lo que figura en el pedido. Un daño de transporte requiere reconstruir cómo se recibió la mercancía. Una reclamación por posible defecto necesita estudiar lo ocurrido antes de atribuir una causa.
También hay situaciones específicas, como la devolución de un casco en un programa de intercambio. Ese circuito debe tener su propia trazabilidad: referencia, correspondencia con la operación, condiciones aplicables, recepción y recuperación del importe que proceda. Mezclarlo con las devoluciones ordinarias impide saber qué dinero está pendiente y por qué.
La clasificación propuesta aquí es operativa. No sustituye las condiciones de cada proveedor, los acuerdos comerciales ni el marco aplicable a la operación. Su finalidad es que el equipo sepa qué información recoger y cuál es el siguiente paso, sin prometer una resolución antes de estudiar el caso.
Un componente que vuelve después de instalarse no demuestra, por sí solo, un defecto de fabricación. Y una reclamación todavía no resuelta tampoco permite concluir que el taller haya actuado mal. Mantener ambas posibilidades abiertas ayuda a documentar los hechos sin convertir la recepción en una discusión sobre culpables.
Una pieza incorrecta puede empezar en una pregunta que no se hizo
Parte del trabajo de postventa se evita antes de preparar el pedido. En recambios, identificar una aplicación puede exigir más información que una denominación comercial del vehículo o una fotografía enviada con prisa.
Según el componente, pueden resultar relevantes la motorización, la fecha de fabricación, el equipamiento, las restricciones del catálogo, una referencia original o determinadas características de la pieza desmontada. Ningún dato debe convertirse en una garantía universal de compatibilidad. La información disponible tiene que contrastarse con las condiciones de aplicación que corresponden.
El error organizativo consiste en pedir siempre todos los datos, aunque no aporten nada, o en no pedir nunca los que realmente cambian la selección. El objetivo es definir una comprobación proporcionada a cada familia de producto.
Si una línea de recambios acumula devoluciones por variantes de conector, esa diferencia merece una pregunta visible en el proceso. Si el problema se concentra en referencias sustituidas, hay que revisar cómo se mantienen las equivalencias. Si el pedido correcto se convierte en una entrega equivocada, el foco debe ponerse en la preparación, no en el catálogo.
Registrar la causa permite aprender. Anotar únicamente «no sirve» condena al siguiente compañero a repetir la misma investigación. El dato útil explica qué no coincidía, qué información faltaba y qué comprobación habría permitido detectar el problema antes de la salida.
Un caso ficticio: cómo se consume la contribución de una operación
Imaginemos una operación completamente ficticia, construida para mostrar el método de cálculo. No representa los costes de una empresa concreta ni una media del sector. Todos los importes se expresan sin impuestos.
Un distribuidor vende una pieza por 180 euros cuyo coste de adquisición es de 130 euros. La diferencia inicial es de 50 euros. Para simplificar, todavía no incorporamos los costes ordinarios de servir el pedido. Por tanto, esos 50 euros no son beneficio neto: son un margen bruto simplificado antes de otros costes.
La pieza no corresponde a la variante necesaria. El taller la devuelve sin instalar y recibe otra adecuada. En este ejemplo, la operación comercial final mantiene el mismo precio y el mismo coste de adquisición. El proveedor acepta recuperar la primera pieza, pero aplica un cargo de reposición. Además, se produce un transporte extraordinario.
| Concepto del ejemplo | Importe |
|---|---|
| Margen bruto simplificado de la operación final | 50 € |
| Transporte adicional causado por la incidencia | −9 € |
| Cargo de reposición de la pieza devuelta | −8 € |
| Material de embalaje adicional | −2 € |
| Capacidad del equipo: 45 minutos a 24 €/hora | −18 € |
| Contribución restante tras esos costes | 13 € |
El cálculo de personal es sencillo: 45 minutos equivalen a 0,75 horas; multiplicadas por un coste interno supuesto de 24 euros por hora, representan 18 euros. Ese valor sirve para estimar capacidad consumida, no para afirmar que la empresa haya pagado 18 euros adicionales por esa incidencia.
Si miramos únicamente los desembolsos extraordinarios del ejemplo, la diferencia inicial de 50 euros queda en 31. Si incorporamos también el tiempo del equipo, queda en 13. Todavía faltaría considerar los costes ordinarios de la venta y otros gastos generales antes de hablar de resultado final.
Tampoco debemos sumar de nuevo los 130 euros de la pieza recuperada como pérdida definitiva si el proveedor los abona. El material pendiente de recuperar y el gasto irrecuperable son conceptos distintos. La falta de esta separación puede exagerar el coste de una devolución o esconderlo, según cómo se construya el informe.
El dinero pendiente no es dinero perdido, pero tampoco disponible
Hay expedientes que avanzan físicamente y se quedan detenidos económicamente. La mercancía sale del almacén, el proveedor confirma la recepción y alguien considera que el asunto está terminado. Sin embargo, el abono todavía no se ha emitido, aplicado o conciliado.
Para el equipo operativo, la pieza ya no está. Para tesorería, puede seguir existiendo una cantidad pendiente de recuperación. Si nadie conecta ambas perspectivas, la incidencia desaparece de la conversación sin desaparecer de las cuentas.
Por eso conviene distinguir varios momentos: devolución autorizada, material expedido, recepción confirmada, resolución comunicada, documento económico emitido y conciliación completada. No todos se producen a la vez, y cada uno aporta una evidencia diferente.
La gestión debería permitir conocer cuánto importe está pendiente, desde cuándo y por qué. No es igual esperar una valoración técnica que tener un abono emitido que no se ha localizado. Tampoco es lo mismo una discrepancia documental que una devolución comercial todavía sin autorización.
Una revisión por antigüedad ayuda a priorizar, siempre que los intervalos se adapten al proceso. El objetivo no es perseguir todos los expedientes con la misma intensidad, sino detectar los que han superado el plazo acordado o llevan demasiado tiempo sin una acción concreta. Cada caso debe tener una próxima fecha de revisión y una persona responsable.
La recepción: donde se conserva o se pierde la trazabilidad
Una pieza devuelta sin identificar es una incidencia nueva añadida a la incidencia original. Puede estar físicamente en el almacén y, aun así, resultar difícil saber a quién pertenece, con qué operación se relaciona o qué se espera hacer con ella.
La recepción necesita un identificador único que acompañe al material y a la documentación. Ese número debería permitir enlazar la devolución con el pedido, el cliente, el proveedor y el expediente correspondiente. Una etiqueta clara suele resolver más problemas que una fotografía perdida en una conversación.
También hace falta separar estados físicos. El material pendiente de inspección no debería confundirse con stock disponible para vender. El material autorizado para devolución debe distinguirse del que espera documentación. Y una pieza asociada a una reclamación necesita conservarse de acuerdo con las instrucciones de tramitación, evitando manipulaciones que dificulten su valoración.
Las fotografías pueden servir para documentar el estado recibido, las etiquetas o una discrepancia visible. Su utilidad depende de que estén vinculadas al expediente y expliquen algo. Una carpeta con cientos de imágenes sin referencia ni fecha no ofrece trazabilidad suficiente.
Este orden protege a todas las partes. Permite responder con hechos, reduce pérdidas de material y evita que el cliente repita su explicación cada vez que habla con una persona distinta. También facilita el relevo cuando el compañero que abrió la incidencia está ausente.
El expediente mínimo que evita llamadas innecesarias
Un buen registro no debe convertirse en un formulario interminable. Debe recoger lo necesario para tramitar el caso y permitir ampliar la información cuando la naturaleza de la incidencia lo exija.
Como base, propondría identificar la operación original, la referencia, la cantidad, la fecha de recepción, el motivo declarado y el estado del material. A eso añadiría la persona responsable, la ubicación física y la siguiente acción prevista. Para una reclamación técnica, el conjunto de datos se ampliaría según lo solicitado por el proveedor y lo pertinente para el caso.
La descripción merece especial atención. «Falla» obliga a empezar de nuevo. Una explicación que indique qué síntoma se observó, cuándo apareció y qué comprobaciones se realizaron resulta más útil, siempre que proceda de información efectivamente aportada. El responsable de postventa debe ordenar los hechos, no inventar una diagnosis para completar una casilla.
Los fabricantes disponen de documentación técnica que puede ayudar a identificar instrucciones y procedimientos. Por ejemplo, ZF mantiene un centro de información técnica de sus marcas. Consultar la documentación correspondiente al producto es más fiable que trasladar de memoria las condiciones de otra referencia o de otro proveedor.
La regla práctica es sencilla: solicitar una vez la información pertinente, conservarla en un lugar común y reutilizarla durante la tramitación. Pedir repetidamente lo mismo deteriora la relación con el taller y hace pensar que nadie está siguiendo realmente el asunto.
Informar al taller sin prometer lo que todavía no sabemos
La incertidumbre empeora cuando se acompaña de silencio. Un taller puede comprender que una reclamación necesite estudio, pero necesita saber si el expediente ha sido recibido, si falta documentación y cuándo volverá a tener noticias.
La comunicación debe diferenciar un compromiso de seguimiento de una promesa de resolución. Es posible comprometerse a revisar el estado el jueves. No siempre es posible garantizar que el proveedor aceptará la reclamación ese día. Confundir ambas cosas genera expectativas que después alguien tendrá que deshacer.
Un mensaje útil podría decir: «Hemos recibido la pieza y abierto el expediente. Falta el documento indicado por el proveedor para continuar. En cuanto lo tengamos, confirmaremos el envío y la siguiente fecha de seguimiento». Es concreto, explica qué bloquea el proceso y evita atribuir responsabilidades antes de contar con una valoración.
Cuando exista una resolución desfavorable, conviene trasladar el motivo documentado y las opciones de revisión que realmente estén disponibles. Decir «el proveedor no quiere» no explica nada. Del mismo modo, una aceptación debe acompañarse de los pasos económicos y logísticos pendientes, porque resolver técnicamente un caso no significa que el cliente haya recibido ya el abono o la sustitución.
Compras también se evalúa por lo que sucede después
Un proveedor no debería valorarse únicamente por el descuento y la rapidez de entrega. La facilidad para tramitar incidencias, la claridad documental y el cumplimiento de los compromisos de respuesta forman parte del servicio recibido.
Esto no significa penalizar a quien rechaza una reclamación correctamente documentada. Un porcentaje de aceptación alto no demuestra, por sí solo, mayor calidad. Puede responder a productos diferentes, acuerdos comerciales distintos o una composición de casos que no resulta comparable.
Sería más útil preguntar si el proveedor comunica requisitos claros, confirma la recepción, explica sus resoluciones y emite los documentos económicos conforme a lo acordado. También interesa saber cuánto tiempo dedica nuestro equipo a completar cada expediente y cuántas veces tiene que reclamar información que ya debería estar disponible.
Una revisión trimestral puede reunir compras, postventa y administración para contrastar esos datos. Así, la negociación incorpora problemas concretos: devoluciones que llegan sin referencia de autorización, abonos difíciles de conciliar o procedimientos que cambian sin comunicación suficiente.
El proveedor más barato en factura puede exigir más trabajo posterior, pero esa conclusión debe demostrarse con operaciones comparables. Solo entonces será posible valorar si una diferencia de precio compensa un mejor servicio. Comprar bien incluye entender el coste de mantener la relación cuando la operación no sigue el camino previsto.
Un cuadro de mando pequeño, pero bien definido
No hacen falta veinte indicadores para empezar. Hace falta que los pocos elegidos signifiquen lo mismo para todos y puedan reconstruirse a partir de los registros.
Mediría primero las devoluciones por motivo, el importe pendiente de recuperación y la antigüedad de los expedientes abiertos. Después incorporaría el tiempo de resolución y el coste de gestión estimado por tipo de incidencia. Si el proceso aún no recoge datos fiables, presentaría las limitaciones antes de convertirlas en objetivos.
La tasa de devolución exige definir el denominador. Dividir unidades devueltas entre unidades suministradas no produce la misma información que dividir expedientes entre pedidos o euros abonados entre ventas. Además, las devoluciones recibidas este mes pueden corresponder a ventas anteriores. Para analizar calidad del suministro, conviene seguir cohortes de ventas y dejar una ventana suficiente para observar sus devoluciones.
En los tiempos de resolución, la mediana puede complementar a la media, que puede verse muy afectada por unos pocos expedientes largos. También resulta útil separar el tiempo interno del tiempo pendiente del proveedor o del cliente, con reglas de registro consistentes. Esa separación sirve para localizar bloqueos, no para trasladar automáticamente la culpa.
Los objetivos deben equilibrar rapidez y rigor. Cerrar expedientes sin resolverlos mejora una cifra y empeora el negocio. Una medición útil permite saber qué cambió, por qué y qué decisión merece tomarse.
Dónde puede ayudar la inteligencia artificial
La IA puede incorporarse como apoyo a tareas delimitadas: extraer campos de un documento, resumir una conversación, proponer una clasificación inicial o preparar un borrador de seguimiento. Estas son aplicaciones a evaluar, no ahorros garantizados por instalar una herramienta.
Un ejemplo sería recibir varios correos relacionados con una incidencia y pedir un resumen estructurado: referencia, fechas mencionadas, documentación recibida, preguntas pendientes y próxima acción propuesta. El resultado tendría que enlazarse con los mensajes originales y revisarse antes de actualizar el expediente.
Otro uso posible consiste en detectar descripciones incompletas. Si falta la referencia o no se indica el motivo, el sistema puede señalarlo al responsable. Para campos obligatorios y vencimientos sencillos, sin embargo, pueden bastar reglas del ERP o un formulario bien diseñado. La tecnología adecuada depende de la tarea.
La decisión sobre una garantía no debería descansar en una respuesta generada que carezca de evidencia técnica y de autorización. Tampoco deberían enviarse automáticamente promesas de abono, interpretaciones de condiciones o acusaciones sobre un montaje. La revisión humana tiene especial valor cuando la respuesta afecta al cliente, al proveedor o al dinero.
Para probar estas funciones, empezaría con expedientes ficticios o adecuadamente preparados, acceso controlado y criterios de evaluación claros. Mediría errores de extracción, datos omitidos, tiempo de revisión y correcciones necesarias. El tiempo ahorrado solo existe si supera el esfuerzo añadido de supervisar y corregir.
Un plan de treinta días para empezar a ordenar el proceso
La primera semana la dedicaría a observar. Revisaría una muestra de expedientes recientes y localizaría dónde se pierde tiempo: recepción sin identificar, motivos genéricos, documentos dispersos o abonos que nadie concilia. No intentaría implantar todas las mejoras antes de entender los fallos más repetidos.
Durante la segunda semana definiría los estados, los responsables y la información mínima. Acondicionaría una zona física identificada y acordaría un sistema único de numeración. Compras, almacén, mostrador y administración deberían entender cuándo les corresponde actuar y qué evidencia necesitan para hacerlo.
En la tercera semana probaría el procedimiento con un grupo limitado de incidencias. Observaría si el formulario pide demasiado, si alguna categoría genera dudas y si el equipo puede localizar un caso sin preguntar a quien lo abrió. Corregiría esas dificultades antes de extenderlo.
La cuarta semana serviría para revisar resultados y expedientes pendientes. Compararía tiempos de búsqueda, documentación incompleta y casos sin siguiente acción. Con esa base decidiría qué automatizar y qué necesita una conversación con proveedores o clientes. Treinta días pueden bastar para establecer una rutina inicial; no garantizan eliminar todos los problemas acumulados.
La rentabilidad también se construye cuando la pieza vuelve
En el recambio, vender exige rapidez, conocimiento y capacidad de respuesta. Gestionar lo que regresa exige esas mismas cualidades, además de un orden que muchas veces solo se echa en falta cuando aparece una discrepancia.
Una devolución bien tramitada no siempre dejará margen positivo. Puede haber operaciones cuyo coste no se recupere. Pero un proceso claro permite distinguir lo inevitable de lo repetible, defender una reclamación con documentación y evitar que el mismo error se convierta en una costumbre.
También ofrece una forma más completa de reconocer el trabajo del equipo. Quien localiza un abono pendiente, documenta correctamente una incidencia o evita una segunda devolución está protegiendo recursos de la empresa, aunque no aparezca como autor de una venta nueva.
La pregunta no debería ser solo cuántas piezas salen cada día. También conviene preguntar cuántas vuelven, por qué regresan, cuánto trabajo generan y qué aprendemos de ellas. Ahí se encuentran decisiones de compras, mejoras de catálogo, cambios de preparación y oportunidades para cuidar la relación con el taller.
La venta no termina cuando entregamos la pieza. Termina cuando conocemos el resultado completo de la operación y hemos resuelto lo que quedaba pendiente. Y, cuando el proceso está bien organizado, cada incidencia puede aportar información para que la siguiente venta funcione mejor.
Para ampliar esta perspectiva, puedes leer cómo reducir el stock obsoleto con inteligencia artificial, el coste oculto de los retrasos del transporte urgente y el diagnóstico y la transformación digital de un almacén aftermarket.
Deja un comentario